Artículo
La logística ibérica gana ocupación y mantiene la estabilidad de sus contratos
El CBRE Industrial & Logistics Index muestra una evolución positiva de la ocupación en España y Portugal, en un contexto marcado por la estabilidad contractual y el protagonismo del transporte y la distribución.
noviembre 4, 2026 5 Consumo de tiempo Read
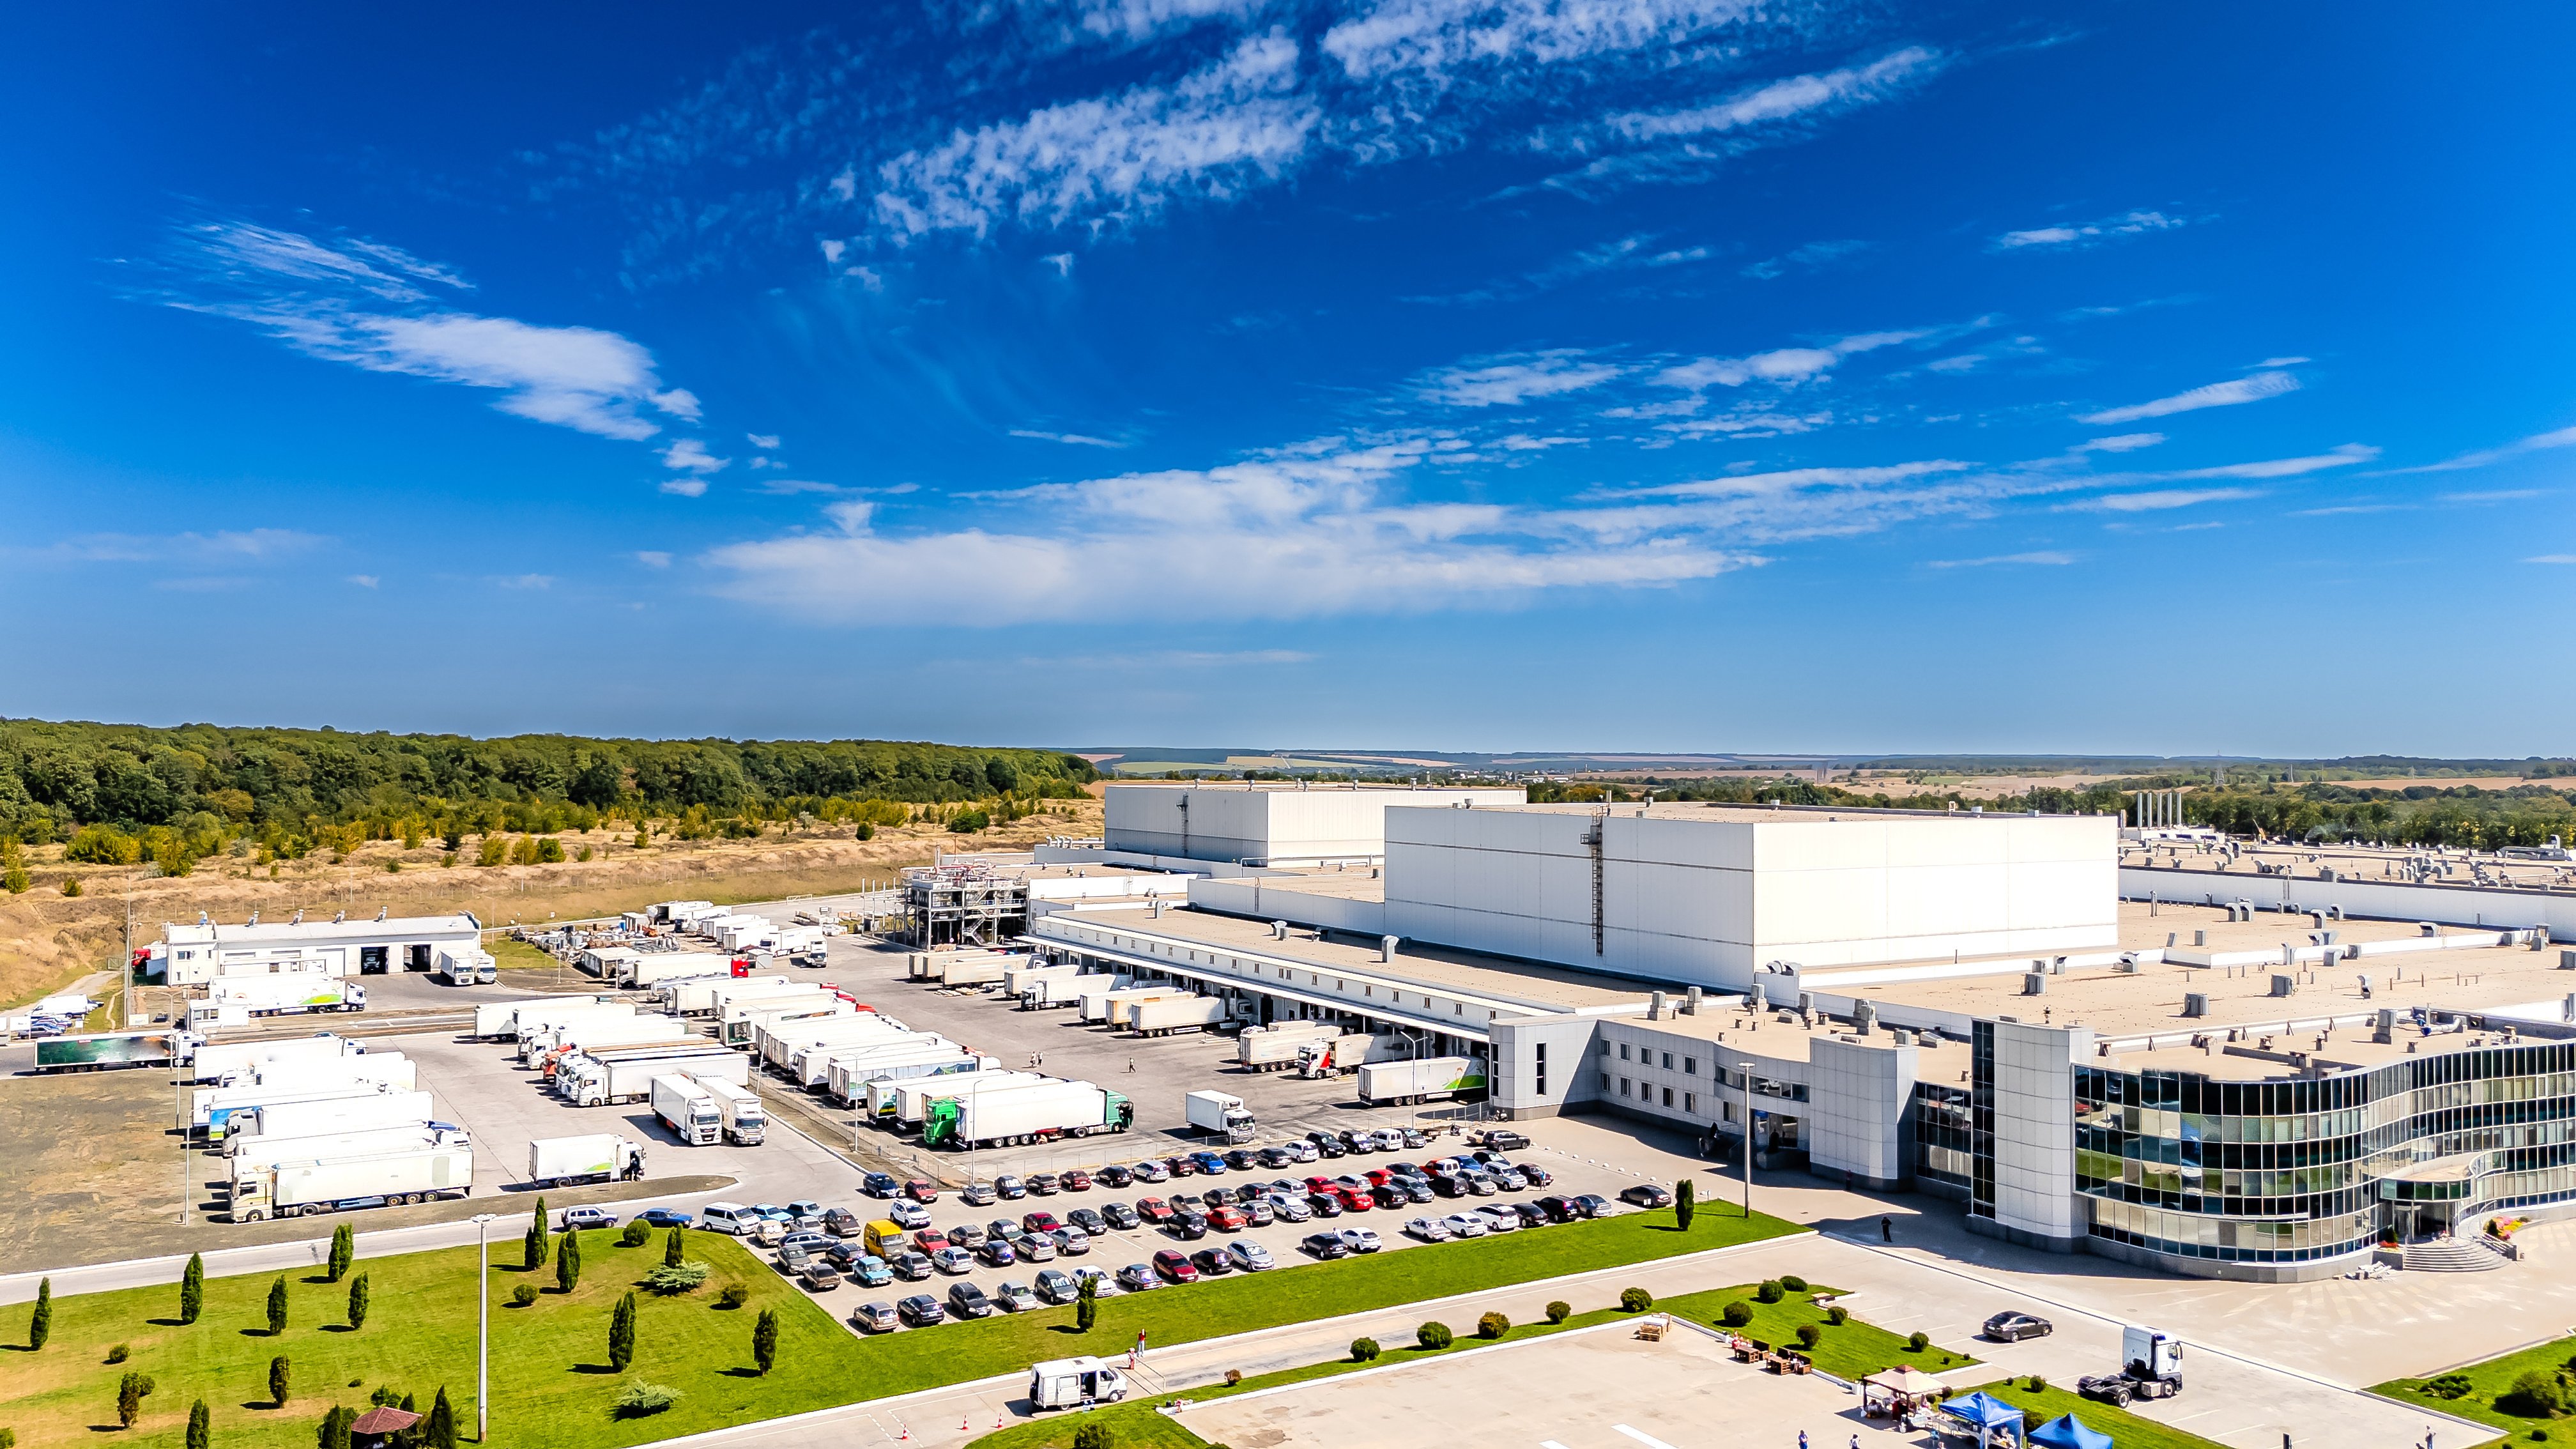
El sector industrial y logístico continúa mostrando una elevada ocupación y una base contractual estable en Iberia. Los últimos datos del Industrial & Logistics Index de CBRE Property Management, correspondientes a septiembre de 2026, permiten analizar cómo están evolucionando los activos gestionados en España y Portugal a través de indicadores como la ocupación, la duración de los contratos, las rentas o la actividad de arrendamiento.
La muestra analizada alcanza cerca de 5 millones de metros cuadrados y 236 activos en Iberia, con 188 activos en España y 48 en Portugal.
En Portugal, el crecimiento es todavía más destacado: la ocupación pasa del 88,3% al 94,2%, lo que supone un incremento interanual de 5,9 puntos porcentuales.
Más allá de la fotografía puntual, estos datos apuntan a una mayor utilización del espacio disponible dentro de las carteras analizadas, tanto en España como en Portugal.
En España, el WAULT, que mide el periodo medio pendiente de los contratos de arrendamiento, se sitúa en 7,6 años, ligeramente por encima de los 7,5 años registrados en septiembre de 2025. En Portugal alcanza los 4,7 años, frente a 5,1 años un año antes.
Esta duración contractual se observa también en las nuevas operaciones. Los nuevos contratos firmados durante los últimos doce meses tienen una duración media de 7,1 años en España y 5,2 años en Portugal, mientras que las renovaciones se sitúan en 3,7 y 2,5 años, respectivamente.
Son cifras que ayudan a entender el horizonte de ingresos y la relación a medio y largo plazo entre las empresas y los activos que utilizan para desarrollar su actividad logística.
En España se registraron operaciones durante los últimos doce meses en el 22,3% de los activos analizados. Los nuevos contratos representan el 45,9% de estas operaciones y las renovaciones, el 36,5%. El resto corresponde a ampliaciones y reducciones de superficie.
Portugal presenta una dinámica diferente. Allí hubo actividad en uno de cada tres activos, y son las renovaciones las que tienen mayor peso, con un 47,2% de las operaciones, por delante de los nuevos contratos, que representan un 41,7%.
La fotografía conjunta muestra, por tanto, dos dinámicas complementarias: mayor peso de las nuevas contrataciones en España y una importancia especialmente significativa de las renovaciones en Portugal.
Transporte y distribución es, con diferencia, el principal sector en los dos países. En España representa aproximadamente el 43,8% de la superficie ocupada analizada, mientras que en Portugal alcanza el 39,2%.
En España, a continuación aparecen supermercados, bricolaje y equipamiento para el hogar, con un 11,9%, mientras que en Portugal las cadenas de retail adquieren especial relevancia, con un 19,7% de la superficie. La alimentación, el automóvil, el comercio electrónico y otros sectores completan una base empresarial diversificada.
Esta composición evidencia hasta qué punto los activos logísticos funcionan como una infraestructura transversal para numerosas actividades económicas, desde la distribución tradicional hasta el retail, la alimentación o el e-commerce.
La evolución de la deuda presenta, sin embargo, comportamientos diferentes. En España, la ratio analizada pasa del 2,3% al 2,7%, mientras que Portugal registra una mejora al pasar del 2,9% al 2,6%.
Más que analizar estos indicadores de manera aislada, su lectura conjunta con la ocupación, la duración contractual y la actividad de arrendamiento permite obtener una visión más completa sobre el comportamiento operativo de los activos.
España y Portugal presentan matices propios, pero comparten una característica importante: el espacio logístico continúa estrechamente vinculado a actividades esenciales para el funcionamiento de la economía, con el transporte y la distribución como principal fuente de demanda de superficie en las carteras analizadas.
En este contexto, seguir de cerca indicadores como la ocupación, la duración de los contratos, las rentas o la composición sectorial permite entender no solo cómo están funcionando los activos hoy, sino también qué factores pueden condicionar su evolución en los próximos meses.
La muestra analizada alcanza cerca de 5 millones de metros cuadrados y 236 activos en Iberia, con 188 activos en España y 48 en Portugal.
La ocupación mejora a ambos lados de la frontera
Uno de los indicadores que mejor refleja la evolución de las carteras es la ocupación. En septiembre de 2026, España alcanza una tasa del 92,9%, frente al 90,8% registrado un año antes. Esto supone una mejora de 2,1 puntos porcentuales.En Portugal, el crecimiento es todavía más destacado: la ocupación pasa del 88,3% al 94,2%, lo que supone un incremento interanual de 5,9 puntos porcentuales.
Más allá de la fotografía puntual, estos datos apuntan a una mayor utilización del espacio disponible dentro de las carteras analizadas, tanto en España como en Portugal.
Contratos largos que aportan estabilidad
La duración de los contratos es otro de los elementos que permite entender la estabilidad de los activos logísticos.En España, el WAULT, que mide el periodo medio pendiente de los contratos de arrendamiento, se sitúa en 7,6 años, ligeramente por encima de los 7,5 años registrados en septiembre de 2025. En Portugal alcanza los 4,7 años, frente a 5,1 años un año antes.
Esta duración contractual se observa también en las nuevas operaciones. Los nuevos contratos firmados durante los últimos doce meses tienen una duración media de 7,1 años en España y 5,2 años en Portugal, mientras que las renovaciones se sitúan en 3,7 y 2,5 años, respectivamente.
Son cifras que ayudan a entender el horizonte de ingresos y la relación a medio y largo plazo entre las empresas y los activos que utilizan para desarrollar su actividad logística.
Nuevos contratos en España y renovaciones en Portugal
La actividad de arrendamiento presenta algunos matices entre ambos mercados.En España se registraron operaciones durante los últimos doce meses en el 22,3% de los activos analizados. Los nuevos contratos representan el 45,9% de estas operaciones y las renovaciones, el 36,5%. El resto corresponde a ampliaciones y reducciones de superficie.
Portugal presenta una dinámica diferente. Allí hubo actividad en uno de cada tres activos, y son las renovaciones las que tienen mayor peso, con un 47,2% de las operaciones, por delante de los nuevos contratos, que representan un 41,7%.
La fotografía conjunta muestra, por tanto, dos dinámicas complementarias: mayor peso de las nuevas contrataciones en España y una importancia especialmente significativa de las renovaciones en Portugal.
El transporte y la distribución lideran la demanda de espacio
El análisis de las empresas presentes en los activos permite también entender qué actividades están utilizando actualmente una mayor superficie logística.Transporte y distribución es, con diferencia, el principal sector en los dos países. En España representa aproximadamente el 43,8% de la superficie ocupada analizada, mientras que en Portugal alcanza el 39,2%.
En España, a continuación aparecen supermercados, bricolaje y equipamiento para el hogar, con un 11,9%, mientras que en Portugal las cadenas de retail adquieren especial relevancia, con un 19,7% de la superficie. La alimentación, el automóvil, el comercio electrónico y otros sectores completan una base empresarial diversificada.
Esta composición evidencia hasta qué punto los activos logísticos funcionan como una infraestructura transversal para numerosas actividades económicas, desde la distribución tradicional hasta el retail, la alimentación o el e-commerce.
Rentas estables y atención a la evolución de la deuda
Las rentas brutas medias de la cartera se sitúan en septiembre de 2026 en 4,8 €/m²/mes en España y 4,5 €/m²/mes en Portugal, excluyendo periodos de carencia y descuentos.La evolución de la deuda presenta, sin embargo, comportamientos diferentes. En España, la ratio analizada pasa del 2,3% al 2,7%, mientras que Portugal registra una mejora al pasar del 2,9% al 2,6%.
Más que analizar estos indicadores de manera aislada, su lectura conjunta con la ocupación, la duración contractual y la actividad de arrendamiento permite obtener una visión más completa sobre el comportamiento operativo de los activos.
Una fotografía de estabilidad para la logística ibérica
Los datos de septiembre de 2026 dibujan un sector industrial y logístico con niveles elevados de ocupación, contratos de larga duración y actividad de arrendamiento tanto a través de nuevas contrataciones como de renovaciones.España y Portugal presentan matices propios, pero comparten una característica importante: el espacio logístico continúa estrechamente vinculado a actividades esenciales para el funcionamiento de la economía, con el transporte y la distribución como principal fuente de demanda de superficie en las carteras analizadas.
En este contexto, seguir de cerca indicadores como la ocupación, la duración de los contratos, las rentas o la composición sectorial permite entender no solo cómo están funcionando los activos hoy, sino también qué factores pueden condicionar su evolución en los próximos meses.