Informe | Intelligent Investment
Impacto del aumento de los costes de construcción en el sector inmobiliario
Los costes de construcción ya están cerca de los máximos y se corregirán significativamente en 2022.
enero 13, 2022

La obra no residencial, con mayor impacto
La obra del sector no residencial es la más afectada en costes, por ser más intensiva en los materiales que han registrado mayores subidas de precio. Actualmente, el sector de oficinas dispone de 825.000 metros cuadrados en construcción o rehabilitación en Madrid y Barcelona, el retail de 678.000 metros cuadrados en España y el sector logístico de 835.000 metros cuadrados en Zona Centro (Madrid) y Cataluña. Debido a esta situación actual, se está produciendo un retraso medio de entre dos y tres meses sobre la fecha inicial prevista de fin de obra con incrementos medios del precio del 20% al 25% en oficinas y retail, mientras que en espacios logísticos están alrededor del 8% y el 10%."La espiral inflacionaria afecta a todos los eslabones que conforman la cadena de desarrollo inmobiliario. El aumento de los costes impactará en las rentas, que serán más altas, lo que afectará a las rentabilidades".
Lola Martínez Brioso, directora de Research de CBRE España.
El aumento en los costes del sector residencial generará un descenso en la oferta
En el sector residencial, se prevé que el incremento de los costes de material presione al alza los precios de obra nueva, siendo éstos entre un 3% y un 5% mayores, lo que impactará directamente en la oferta, que posiblemente sufra un descenso debido a la inviabilidad de algunos de los proyectos.
Impacto en el constructor y promotor
La evolución de la inflación y del coste de los materiales de construcción en España impacta directamente al constructor y promotor. En obras en ejecución, los beneficios disminuyen para el constructor o incluso entran en pérdidas que pueden llevar a la insolvencia a empresas pequeñas. "Aunque el impacto a largo plazo de la subida de los costes dependerá de su persistencia y la potencial corrección posterior, pensamos que los costes de la construcción ya están cerca de los máximos y corregirán significativamente en 2022".
Alberto de Frutos, Director General de Bovis from CBRE.
Insights relacionados
-
Case Study | Intelligent Investment
Aliseda culmina el reposicionamiento de Málaga Halley con su venta a New Winds Group
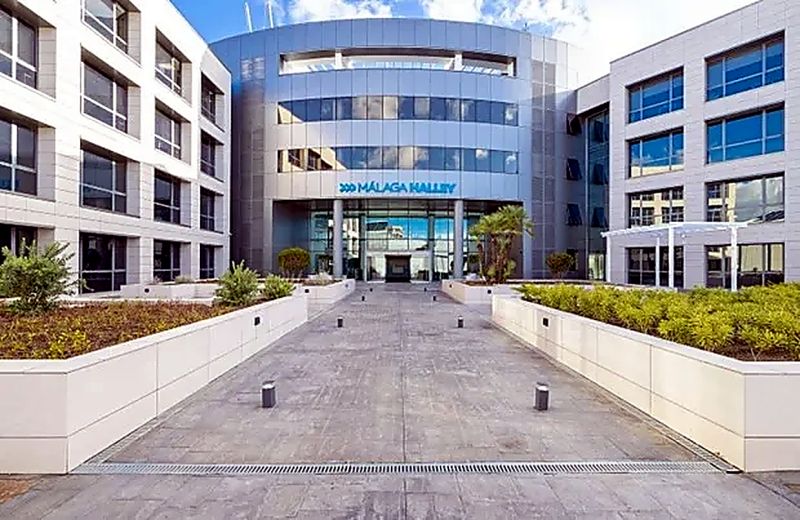
CBRE ha asesorado a Aliseda en la venta del edificio de oficinas Málaga Halley a New Winds Group, una operación que pone de manifiesto el atractivo de los activos de calidad en uno de los mercados de oficinas con mayor dinamismo del sur de Europa.
-
Artículo
Mercado de inversión Living en España: el activo inmobiliario que lidera la inversión en 2026
El sector Living se consolida como la principal clase de activo inmobiliario en España y Europa, apoyado por la fortaleza de la demanda, la resiliencia del sector y la escasez estructural de oferta.
-
Case Study | Adaptive Spaces
Monday Working Spaces impulsa su expansión en España con nuevas aperturas en Madrid y Valencia
Monday Working Spaces impulsa su expansión en España con nuevas aperturas en Madrid y Valencia.
-
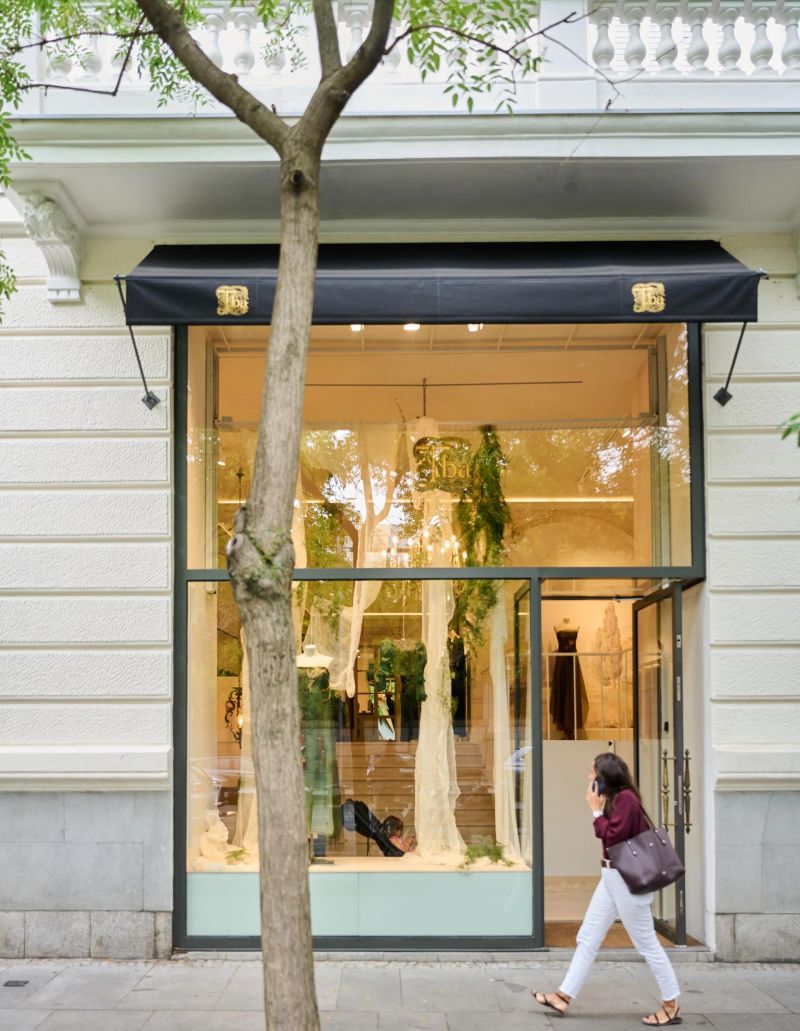
CBRE ha asesorado a la propiedad en la incorporación de T.ba a Ortega y Gasset 30, donde la firma española de moda ha inaugurado su segunda tienda en Madrid para seguir impulsando su crecimiento en uno de los enclaves comerciales más exclusivos de la capital.
-
Case Study | Intelligent Investment
Newport by Panattoni completa la venta de Panattoni Park Antequera, alquilado a Leroy Merlin
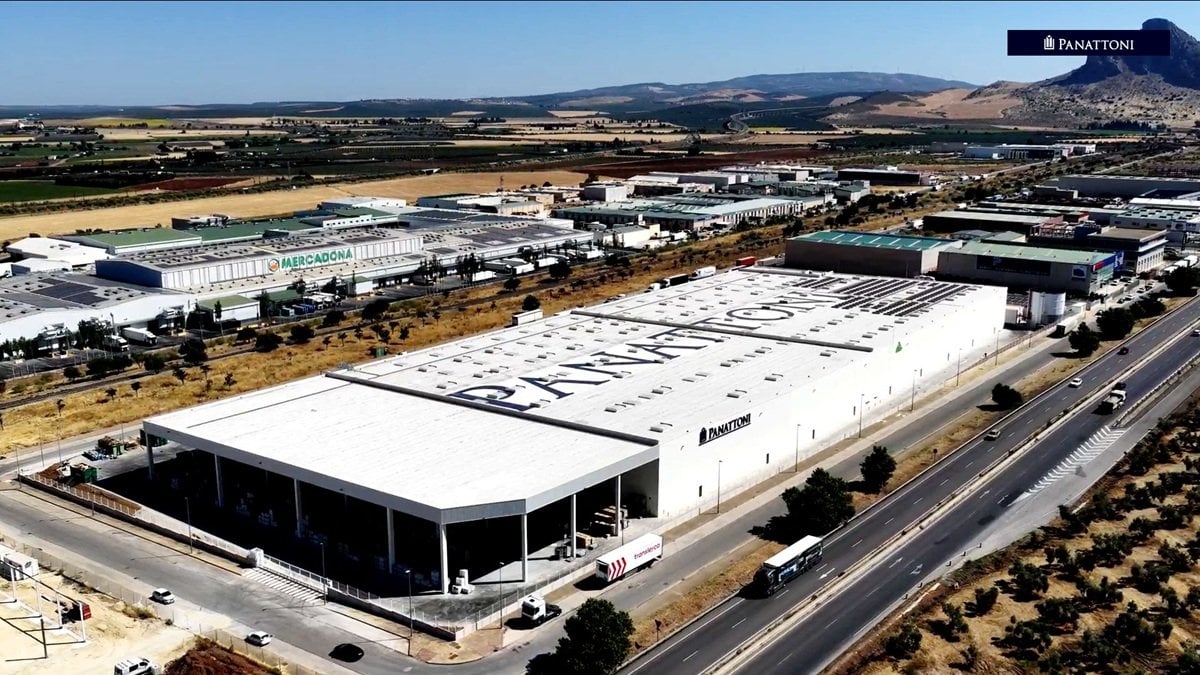
CBRE ha asesorado la venta de Panattoni Park Antequera, una plataforma logística de aproximadamente 25.000 m² desarrollada a medida para Leroy Merlin y situada en uno de los principales nodos logísticos del sur de España. La operación ha permitido culminar con éxito el ciclo de inversión del activo mediante su adquisición por parte de un inversor privado.
-
Press Release
CBRE integra en un único entorno digital la oferta inmobiliaria de Iberia y Latinoamérica
La compañía digitaliza su plataforma Iberia-Latam e reúne en una única interfaz la oferta de activos de oficinas, industrial y logístico, y retail de España, Portugal, Brasil y México